
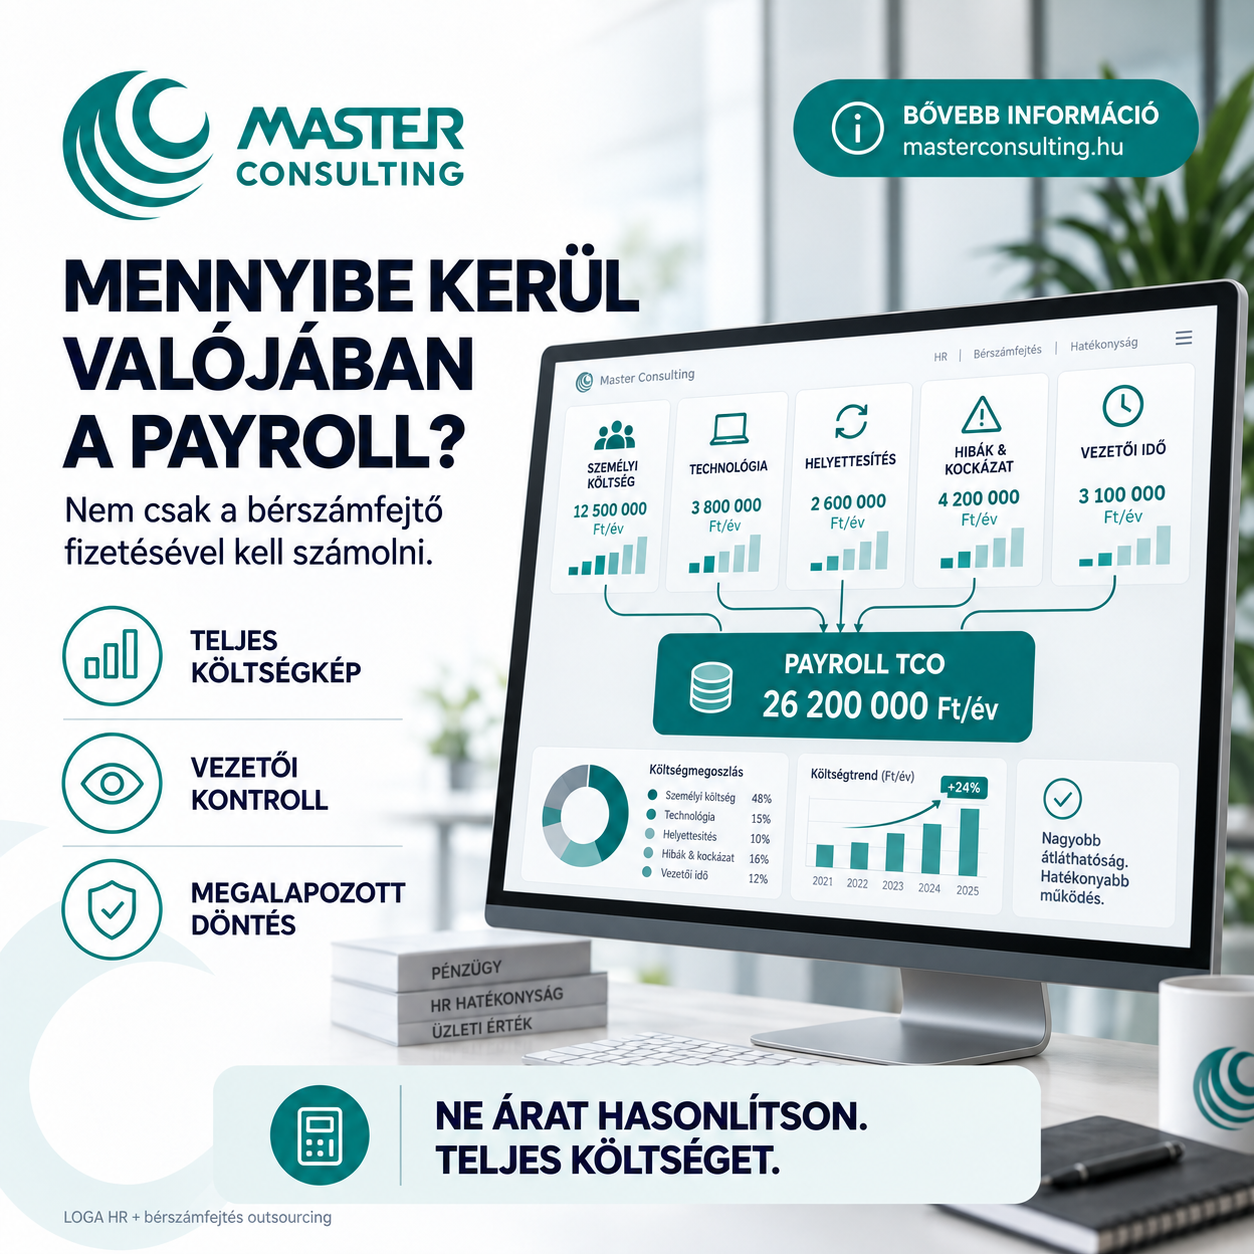
A bérszámfejtés kiszervezéséről szóló döntéseknél szinte mindig előkerül ugyanaz az összehasonlítás: mennyibe kerül a külső szolgáltató, és mennyibe kerül az a kolléga vagy belső csapat, aki jelenleg a számfejtést végzi?
Első ránézésre logikus megközelítés, pénzügyi szempontból azonban hiányos.
A belső payroll valódi költsége ugyanis nem egyenlő a bérszámfejtő bruttó bérével. Ahhoz, hogy egy CFO vagy ügyvezető valóban össze tudja hasonlítani az in-house és az outsourcing modellt, a teljes működési költséget kell megvizsgálni: a személyi ráfordítástól a szoftveren és a helyettesítésen át egészen a hibák, a jogszabálykövetés és a vezetői idő költségéig.
Egy stabilan működő belső bérszámfejtés természetesen lehet üzletileg indokolt megoldás. A kérdés nem az, hogy minden vállalatnak ki kell-e szerveznie a payrollt, hanem az, hogy a döntésnél valóban ugyanazokat a költségelemeket hasonlítjuk-e össze.
A szolgáltató számlája ugyanis könnyen látható. A belső működés rejtett költségei már sokkal kevésbé.
A payroll költsége nem egyetlen sor a bérköltségben
Egy CFO számára a legjobb kiindulópont a teljes birtoklási költség, vagyis a TCO logika.
Ha saját szervezetben működtetjük a bérszámfejtést, legalább az alábbi területekkel kell számolnunk:
- a bérszámfejtő vagy payroll csapat teljes személyi költsége,
- szoftverlicencek és informatikai infrastruktúra,
- rendszerkarbantartás és frissítések,
- szakmai képzések és jogszabálykövetés,
- helyettesítési és kapacitáskockázat,
- belső adminisztráció és adat-előkészítés,
- hibajavítás és utólagos korrekciók,
- vezetői és HR-kapacitás,
- audit- és compliance-feladatok,
- interfészek és manuális adatmozgatás.
Ezek egy része közvetlen költség, más része sokkal inkább működési kockázatként jelenik meg. Ettől azonban még ugyanúgy pénzügyi hatással jár.
Éppen ezért két szervezet belső payroll-költsége azonos létszám mellett is jelentősen eltérhet. Nem mindegy, hányféle munkarenddel dolgoznak, milyen a fluktuáció, hány változó bérelem van, mennyi manuális adatot kell feldolgozni, milyen bonyolult a juttatási rendszer, illetve mennyire integrált a HR és a payroll technológiai környezete.
1. A személyi költség több a havi fizetésnél
A legkönnyebben számszerűsíthető tétel természetesen a payroll csapat költsége.
Itt azonban sem célszerű kizárólag a bruttó munkabérből kiindulni. A vállalat számára a munkavállaló teljes költségével kell számolni, amelyhez a munkáltatói terhek mellett a munkaeszköz, a munkakörnyezet, a képzés, a szabadság és más közvetett ráfordítások is kapcsolódhatnak.
Nagyobb szervezetnél ráadásul ritkán egyetlen ember teljes költségéről beszélünk. Szükség lehet senior szakemberre, adminisztratív támogatásra, szakmai vezetőre vagy olyan HR-kollégák idejére, akik rendszeresen adatot készítenek elő és ellenőriznek a számfejtéshez.
Ezeket a ráfordításokat a szervezet sokszor nem payroll-költségként könyveli el, pedig funkcionálisan annak részei.
Ha például egy HR business partner minden hónapban több órát tölt a payroll előtti egyeztetéssel, vagy a pénzügy külön ellenőrzi és újrarendezi a számfejtésből érkező adatokat, ez a kapacitás is része a folyamat teljes költségének.
2. A helyettesítés ára gyakran csak akkor válik láthatóvá, amikor már probléma van
A bérszámfejtés különösen érzékeny a személyfüggőségre.
Ha egy vállalat működésében egyetlen kulcsember rendelkezik a teljes payrollfolyamat részletes ismeretével, az első ránézésre költséghatékony modellnek tűnhet. Valójában komoly működési kockázatot hordoz.
Mi történik, ha a kolléga beteg lesz? Hosszabb szabadságra megy? Felmond? Egyszerre több jelentős jogszabályi vagy szervezeti változás érkezik? Éppen egy havi zárás vagy év végi időszak közben válik elérhetetlenné?
A vállalatnak ilyenkor gyorsan kell helyettesítést találnia egy olyan speciális szakmai területre, ahol a rendszerismeret és a vállalatspecifikus folyamatok is kritikusak.
A helyettesítés költsége ezért nemcsak egy második szakember bére. Beletartozik a tudásátadás, a redundáns kompetencia fenntartása, az onboarding és az a működési kockázat is, amely akkor keletkezik, ha ez a redundancia valójában nincs kiépítve.
Outsourcing környezetben ezt a kockázatot részben a szolgáltató szervezeti kapacitása kezeli. A vállalat nem egyetlen konkrét szakember rendelkezésre állását vásárolja meg, hanem egy szolgáltatási folyamatot.
Ez pénzügyi szempontból jelentős különbség.
3. Mennyi a technológia teljes költsége?
A modern bérszámfejtés szoftver nélkül természetesen elképzelhetetlen, de a technológiai költség sem mindig áll meg a licencdíjnál.
Felmerülhet:
- licencek és felhasználói díjak,
- szerver vagy cloud-költség,
- rendszerüzemeltetés,
- integrációk,
- frissítések,
- interfészek,
- egyedi fejlesztések,
- tesztelés,
- IT-támogatás,
- adatbiztonsági és hozzáférés-kezelési feladatok.
Különösen költségessé válhat a működés, ha a HR, a munkaidő és a payroll külön rendszerekben található.
Ilyenkor ugyanis nemcsak több szoftvert kell fenntartani, hanem az adatkapcsolatok működését is.
Ha minden hónapban exportálni kell a jelenléti adatokat, ellenőrizni a fájlokat, importálni a payrollba, majd a végén a bérköltséget újra átadni a pénzügyi rendszernek, a technológia egy része valójában manuális emberi munkával van összekötve.
Ez az egyik oka annak, hogy az integrált rendszerek TCO-ja egészen más lehet, mint több különálló alkalmazásé.
A LOGA megközelítésének egyik fontos eleme éppen az, hogy a HR-, payroll- és munkaidő-folyamatok egy rendszerben kapcsolódhatnak össze, így a munkavállalói adatok és a szükséges bértörzsadatok között nem kell minden egyes folyamatnál külön adatkapcsolatot létrehozni.
4. A jogszabálykövetésnek is van ára
A payroll speciális szakmai terület, ahol a pontosság önmagában nem elegendő. A számfejtésnek folyamatosan követnie kell az adózási, társadalombiztosítási, munkajogi és más kapcsolódó változásokat.
Ez kompetenciát és időt igényel.
A belső szakemberek képzése, szakmai információforrások használata, konferenciák, továbbképzések és a változások gyakorlati implementációja mind része annak a költségnek, amely biztosítja, hogy a payroll megfelelően működjön.
Ezt sok vállalat természetes működési költségnek tekinti, ezért nem jelenik meg külön a bérszámfejtés TCO-jában.
Pedig döntési szempontból érdemes figyelembe venni.
Egy szolgáltatói modellben a jogszabálykövetéshez szükséges szakmai háttér részben a szolgáltatás részévé válik. Ez nem szünteti meg a vállalat minden jogi és munkáltatói felelősségét, de más módon osztja el a szakmai működéshez szükséges kapacitást.
5. A hibák költségét ritkán tervezzük be előre
Egy rosszul számfejtett bérnek közvetlen és közvetett költsége is lehet.
A közvetlen rész egyszerűbb: korrekció, újraszámfejtés, esetleges késedelmi vagy egyéb pénzügyi következmény.
A közvetett hatást sokkal nehezebb mérni.
Ha egy munkavállaló többször hibás bérjegyzéket kap, az gyorsan bizalmi kérdéssé válik. A payroll a munkáltatói élmény egyik olyan területe, amelyet a dolgozó jellemzően csak akkor vesz észre, amikor valami nem működik.
Egyetlen hiba miatt HR-esek, vezetők és pénzügyi kollégák kapcsolódhatnak be a probléma kezelésébe. Meg kell vizsgálni az eltérést, kommunikálni kell a munkavállalóval, el kell készíteni a korrekciót, és adott esetben azt is meg kell érteni, mi okozta a problémát.
A hibajavítás tehát munkaidő.
A visszatérő hiba pedig rendszerköltség.
CFO-szemmel érdemes ezért nem kizárólag azt mérni, hogy mennyibe kerül a payroll normál működése, hanem azt is, mennyi erőforrást köt le évente a hibák és kivételek kezelése.
6. Mennyi HR- és vezetői idő megy el a payroll körül?
Ez az egyik legnehezebben látható költségelem.
A vállalat bérszámfejtője mellett gyakran HR-generalista, HR-vezető, pénzügyi kolléga, kontroller és adott esetben ügyvezető is részt vesz a payrollhoz kapcsolódó kérdésekben.
Nem feltétlenül minden hónapban nagy időráfordítással, de összeadva jelentős kapacitás keletkezhet.
Tipikus példák:
adatpontosítás, jóváhagyás, kivételek kezelése, riportkérés, bérköltség-egyeztetés, hibák vizsgálata, belépők és kilépők ellenőrzése, jogszabályi kérdések, év végi feladatok.
Ha egy havi működésben öt különböző vezető vagy szakember rendszeresen részt vesz néhány órával, annak már van érdemi opportunity costja.
A kérdés CFO-szemmel ilyenkor az, hogy ugyanez a vezetői idő milyen más tevékenységre lenne fordítható.
7. A manuális interfészeknek is van TCO-ja
Sok vállalatnál a payroll működés technikailag digitalizált, de a folyamat egésze valójában részben manuális.
Van HR-rendszer, munkaidő-rendszer, payroll szoftver és pénzügyi rendszer, azonban az adatok között Excel-állományok mozognak.
Ez gyakran stabil rutin, ezért nem feltétlenül érzékeljük problémaként.
Pénzügyi szempontból viszont minden manuális adatátadás költséggel jár:
valakinek elő kell állítania, ellenőriznie, továbbítania és importálnia kell az adatot. Eltérés esetén pedig újra kell egyeztetni.
Minél több ilyen adatátadási pont van, annál magasabb a hibalehetőség és a folyamat fenntartásához szükséges emberi kapacitás.
Ezért amikor egy CFO payroll technológiát értékel, érdemes nem kizárólag a licencárat nézni. Fontosabb kérdés lehet, hogy hány manuális lépést szüntet meg a rendszer.
A LOGA bértörzsadatokra épülő, real-time működése éppen ezen a ponton jelenthet előnyt: az integrált HR-, payroll- és időgazdálkodási folyamatok között kevesebb külön adatvilágot kell összekapcsolni.
8. A skálázódás költsége
Egy ötvenfős vállalat payrollja és egy ötszáz vagy több ezer fős szervezet számfejtése természetesen eltérő kihívás.
Nemcsak a létszám nő.
Nőhet:
- a belépők és kilépők száma,
- a munkarendek komplexitása,
- a juttatási rendszerek száma,
- a riportigény,
- a vezetői struktúra,
- a munkaidő-modellek,
- az audit- és kontrollfeladatok.
A belső payroll esetén ezért a növekedés egy ponton újabb kapacitást, szakembert vagy technológiai beruházást igényelhet.
Outsourcingnál ezzel szemben a szolgáltatási modell jellemzően jobban követheti a létszám és a feldolgozandó volumen változását.
Ez azonban csak akkor előny, ha a szolgáltató technológiai és szakértői kapacitása valóban képes a vállalat növekedésével együtt skálázódni.
Nem minden költségcsökkentés outsourcing
Fontos ugyanakkor az összehasonlítás másik oldaláról is beszélni.
Ha egy vállalat belső payrollja megfelelő méretű szakmai csapattal, modern integrált rendszerben, alacsony hibaszámmal és jó helyettesíthetőséggel működik, nem biztos, hogy pusztán pénzügyi okból érdemes kiszervezni.
Az outsourcing nem automatikus költségcsökkentő eszköz.
A jó döntés attól függ, milyen problémát akarunk megoldani.
Szakemberhiányt? Személyfüggőséget? Technológiai elmaradást? Magas adminisztrációt? Jogszabálykövetési kockázatot? Gyors növekedést? Vagy egyszerűen szeretnénk a HR belső kapacitását stratégiai feladatokra fordítani?
Más probléma más üzleti indokot jelent.
Ezért a TCO-elemzés mellett érdemes kockázati és működési szempontokat is figyelembe venni.
CFO-szemmel az outsourcing egyik legnagyobb előnye a költségszerkezet változása lehet
A belső payroll jelentős része fix költség.
A szakembereket, rendszereket és infrastruktúrát akkor is fenn kell tartani, amikor a vállalati volumen átmenetileg csökken.
Outsourcing esetén ezzel szemben a költség részben szolgáltatási díjjá alakítható, amely sok esetben jobban kapcsolható a tényleges létszámhoz vagy szolgáltatási volumenhez.
Egy CFO számára ennek nem kizárólag az a jelentősége, hogy az összeg magasabb vagy alacsonyabb.
A kiszámíthatóság és a költség rugalmassága ugyanolyan fontos lehet.
A döntési kérdés ezért nem feltétlenül úgy hangzik, hogy:
„Melyik olcsóbb?”
Hanem sokkal inkább úgy:
„Milyen költségszerkezetet és milyen működési kockázatot szeretnénk vállalni?”
Hogyan érdemes összehasonlítani az in-house és az outsourcing modellt?
A korrekt összehasonlításnál én legalább öt blokkot vizsgálnék.
1. Közvetlen költségek: payroll csapat, szoftver, infrastruktúra, szolgáltatási díj.
2. Kapcsolódó belső kapacitás: HR, pénzügy, IT, vezetői idő.
3. Kockázati költség: helyettesítés, szakemberhiány, hibák, jogszabálykövetés.
4. Technológiai TCO: licencek, integrációk, frissítések, manuális adatkapcsolatok.
5. Opportunity cost: mire tudná fordítani a szervezet azt a kapacitást, amely ma operatív payrollfeladatokra megy el?
Ha mind az öt területet számszerűsítjük vagy legalább értékeljük, sokkal tisztább képet kapunk.
A payroll döntést nem csak a payrollról kell meghozni
A bérszámfejtés infrastruktúrája közvetlenül összekapcsolódik a HR-adatkezeléssel, a munkaidővel, a pénzügyi riportolással és egyre inkább olyan területekkel is, mint a bértranszparencia vagy az adatvezérelt vezetői döntéstámogatás.
Ezért egy modern payroll-megoldás értékét nem érdemes kizárólag abból megítélni, hogy helyesen számolja-e ki a béreket.
Ez természetesen alapkövetelmény.
A valódi üzleti különbséget az jelenti, milyen folyamatokat kapcsol össze, mennyi manuális munkát szüntet meg, milyen aktuális adatot ad a vezetésnek, és mennyire csökkenti a működés személyfüggőségét.
A Master Consulting esetében a bérszámfejtési és munkaügyi outsourcing mellett a LOGA integrált HR- és payroll-környezete is része lehet ennek a működési modellnek. Így a döntés nem feltétlenül úgy szól, hogy „belső rendszer vagy külső szolgáltató”, hanem arról is, hogyan lehet a technológiai és szakértői oldalt egy működésben összekapcsolni.
Az olcsó payroll nem feltétlenül alacsony költségű payroll
Talán ez a CFO-szemlélet legfontosabb következtetése.
Egy belső bérszámfejtés látszólag lehet olcsó, ha csak a közvetlen személyi és rendszerköltséget nézzük. Ha azonban jelentős vezetői kapacitást köt le, kulcsember-függőséget hordoz, manuális interfészekkel működik vagy rendszeresen komoly korrekciót igényel, a teljes költség már egészen más képet mutathat.
Ugyanígy egy külső szolgáltató magasabb havi díja sem feltétlenül jelent drágább működést, ha közben csökken a személyfüggőség, a technológiai TCO, az adminisztráció és a kockázat.
A jó döntéshez ezért nem árlistára, hanem teljes költségképre van szükség.
A payroll outsourcing megtérülése nem minden vállalatnál ugyanaz, és nem is minden esetben kizárólag forintban mérhető.
A cél az, hogy a vállalat pontosan értse, miért fizet ma, milyen kockázatot visel ezért, és milyen üzleti eredményt vár egy másik működési modelltől.
CTA
Ha szeretné reálisan összehasonlítani vállalata jelenlegi bérszámfejtési modelljének teljes költségét egy kiszervezett megoldással, érdemes nem kizárólag a havi személyi és szolgáltatási díjakat egymás mellé tenni.
A Master Consulting szakértői segítenek áttekinteni a jelenlegi payrollfolyamatot, a kapcsolódó HR- és technológiai környezetet, valamint azokat a rejtett költségeket és kockázatokat, amelyek egy hagyományos ár-összehasonlításban nem jelennek meg.
Kérjen szakmai konzultációt, és nézzük meg, milyen működési modell jelenthet vállalata számára hosszú távon kiszámíthatóbb és hatékonyabb megoldást.