
A személyi jellegű ráfordítás sok vállalatnál az egyik legnagyobb költségelem, ezért a bérköltségtervezés természetesen minden éves budget fontos része. Ennek ellenére meglepően gyakori, hogy a folyamat technológiai háttere lényegesen egyszerűbb, mint amilyen üzleti jelentősége alapján indokolt lenne.
A tavalyi bérköltség bekerül egy Excelbe. Hozzáadjuk a várható béremelést, korrigáljuk néhány tervezett belépővel és kilépővel, külön sorban kezeljük az ismert szervezeti változásokat, majd a HR és a pénzügy több körben egyezteti, hogyan áll össze a következő időszak terve.
Ez működhet, különösen kisebb vagy stabil szervezetben. A probléma akkor jelentkezik, amikor a létszám, a munkakörök, a változó bérelemek, a járulékos költségek, az üres pozíciók és a szervezeti struktúra már olyan összetettséget ér el, hogy a bérköltségterv egyre inkább különálló pénzügyi modellé válik, amelyet folyamatosan hozzá kell igazítani a tényleges HR- és payrollállapothoz.
Ilyenkor már nem az Excel a valódi probléma. Hanem az, hogy a terv és a valós működés két külön adatvilágban kezd élni.
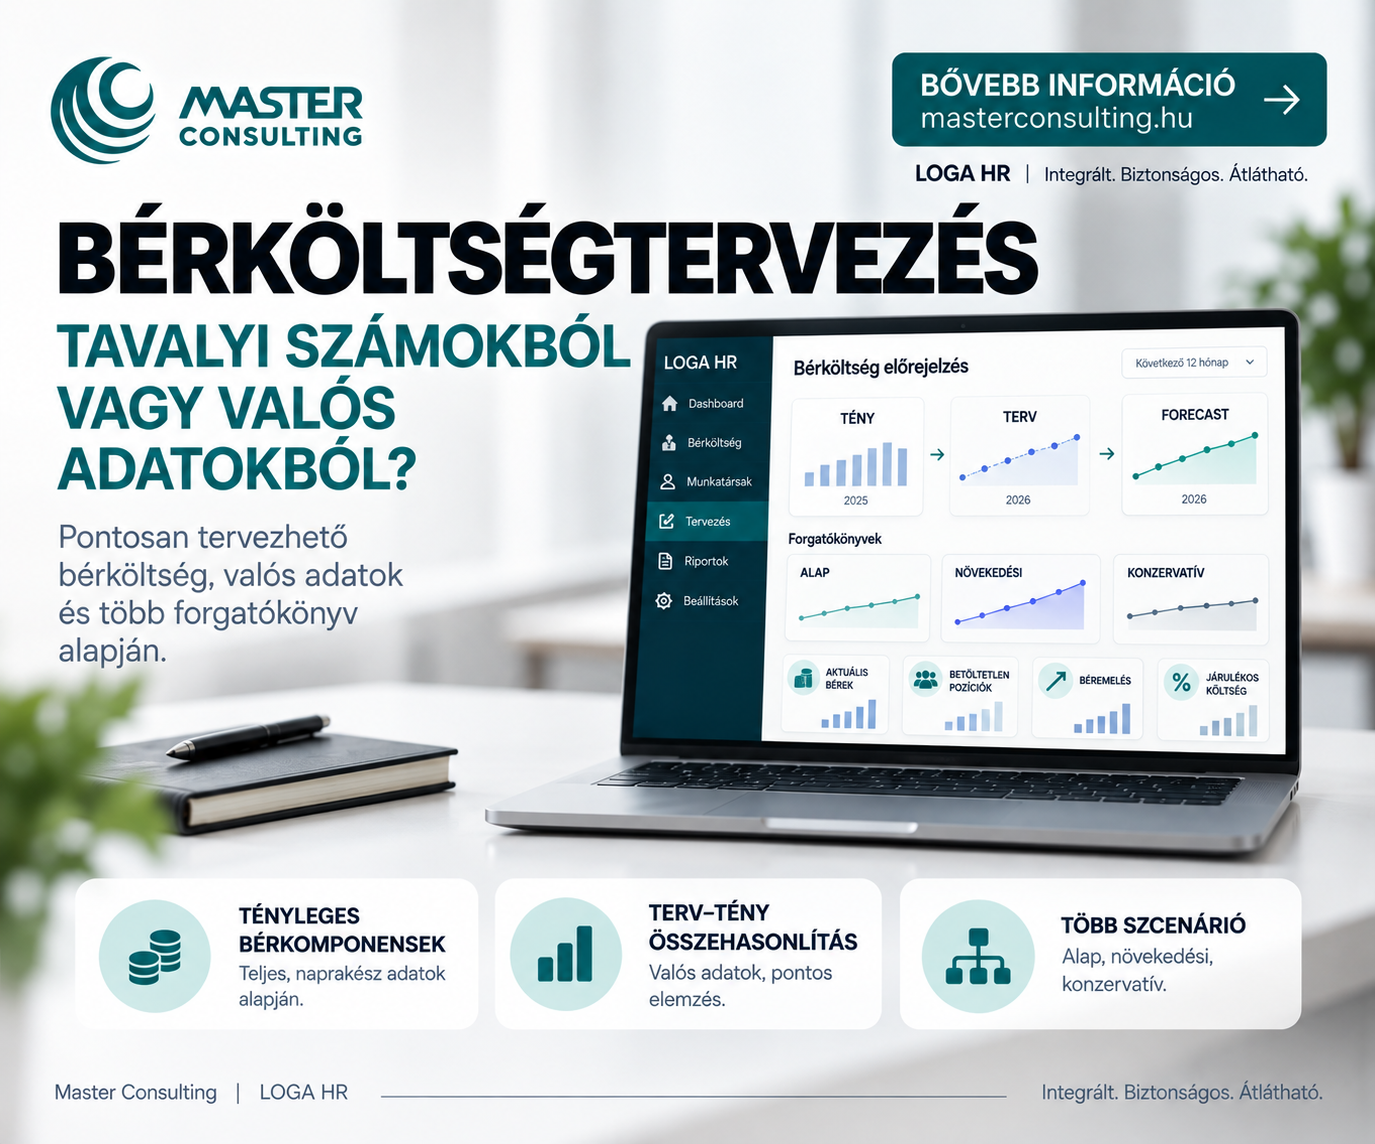
A korszerű bérköltségtervezés egyik legfontosabb változása ezért az lehet, hogy nem egy összesített múltbeli költségből indulunk ki, hanem magukból a munkavállalói és bértörzsadatokból. A LOGA Etat modulja például a tényleges bérkomponenseket használja a bérköltség-kalkuláció alapjaként, automatikusan figyelembe veheti a változó paramétereket és a járulékos személyi költségeket, valamint a jövőbeli és a még betöltetlen pozíciókat is bevonhatja a tervezésbe. Több terv-, cél- és tényváltozat összehasonlítható egymással.
Ez már nem egyszerű költségvetési tábla, hanem a HR- és pénzügyi tervezés közös modellje.
A bérköltség nem egyenlő az alapbérek összegével
A bérköltségtervezés egyik első csapdája, hogy túl magas szinten próbálunk vele dolgozni. Tudjuk, hogy mennyi volt az előző év személyi jellegű ráfordítása, meghatározzuk az átlagos várható béremelést, majd ebből készítünk következő évi becslést.
Pénzügyi tervezéshez ez jó első közelítés lehet, de a tényleges HR-működés ennél összetettebb.
A költséget befolyásíthatja többek között a munkavállalók alapbére, változó béreleme, pótléka, prémiuma, munkarendje, részmunkaideje, szervezeti vagy költséghelyi besorolása, a belépés és kilépés időpontja, valamint a kapcsolódó személyi jellegű járulékos költség.
Nem minden változás ugyanakkor történik.
Egy januári 8 százalékos általános béremelés és egy júliustól életbe lépő, csak bizonyos munkaköri csoportot érintő korrekció pénzügyi hatása egészen más.
Ugyanez igaz az új pozíciókra. Ha tíz új munkavállalóval számolunk, nem mindegy, januárban vagy szeptemberben lépnek be, milyen munkakörben és milyen kompenzációval.
Minél nagyobb a szervezet, annál kevésbé alkalmas egyetlen átlagos százalék arra, hogy megbízhatóan leírja a következő év bérköltségét.
Az egyik legfontosabb kérdés: miből indul a terv?
Sok budgetfolyamatban a pénzügy egy előző időszaki főkönyvi vagy payroll összesítésből indul, a HR pedig később hozzáadja a várható személyzeti változásokat.
Ez logikus, de egyben különválasztja a tényleges munkavállalói struktúrát és a pénzügyi modellt.
A másik lehetőség az úgynevezett bottom-up megközelítés: a terv nem a teljes költséget próbálja felülről módosítani, hanem a munkavállalók, pozíciók és tényleges bérkomponensek szintjéről épül fel.
Ez több részletet igényel, viszont sokkal pontosabban kezelhetők benne az eltérő forgatókönyvek.
Mi történik, ha egy munkaköri csoportnál 10 százalék, máshol 5 százalék a korrekció?
Mi történik, ha egy kritikus pozíciót csak a második negyedévben tudunk betölteni?
Mi történik, ha egy szervezeti átalakítás miatt bizonyos költségek más költséghelyre kerülnek?
Mi történik, ha néhány pozíció megszűnik, de új, magasabb kompetenciaszintet igénylő munkakörök jönnek létre?
Ezek a kérdések már sokkal nehezebben kezelhetők egyetlen összesített bérköltségszám módosításával.
A betöltetlen pozíciónak is van költsége – még akkor is, ha ma nincs mögötte munkavállaló
Ez a workforce planning egyik fontos pontja.
Ha a vállalat jövőre öt új mérnöki pozíciót, három értékesítőt és egy új vezetői szerepet szeretne létrehozni, ezek ma még nem jelennek meg a tényleges payrollban.
A budgetben viszont szerepelniük kell.
Ehhez szükség van arra, hogy a rendszer ne kizárólag a jelenlegi munkavállalók adataival tudjon számolni, hanem jövőbeli vagy még betöltetlen pozíciókat is kezeljen.
A LOGA Etat moduljának dokumentációja kifejezetten rögzíti, hogy a munkavállalói költségek tervezésénél jövőbeli és betöltetlen pozíciók is figyelembe vehetők.
CFO-szemmel ez azért fontos, mert a headcount plan és a payroll budget így közelebb kerülhet egymáshoz.
Nem külön Excelben tervezzük, hogy hány embert szeretnénk felvenni, majd egy másik modellben próbáljuk megbecsülni ennek a személyi költségét.
A pozíció és a várható költség ugyanannak a tervezési folyamatnak a része lehet.
A terv nem egyetlen verzió
A vezetőség ritkán csak egy jövőképpel dolgozik.
Van budget.
Van forecast.
Van optimista és konzervatív forgatókönyv.
Lehet olyan változat, amely a teljes tervezett növekedéssel számol, és olyan, amely bizonyos létszámbővítéseket későbbre tol.
Különösen bizonytalan gazdasági környezetben fontos, hogy a személyi költségterv is képes legyen több forgatókönyvet kezelni.
Mi történik, ha a tervezett 50 új munkavállalóból csak 30-at veszünk fel?
Mi történik, ha a béremelési keret 7 százalék helyett 5 százalék?
Mi történik, ha egy telephely indulása három hónappal későbbre tolódik?
Mi történik, ha a fluktuáció magasabb lesz a vártnál?
Ezek nem egyszerűen HR-kérdések.
Közvetlenül változtatják az éves pénzügyi forecastot.
Az Etat modulban több terv-, cél- és tényváltozat állítható elő és hasonlítható össze, ami éppen az ilyen szcenárióalapú tervezéshez adhat strukturált hátteret.
Terv–tény: itt derül ki, valóban használható volt-e a forecast
Egy budget elkészítése önmagában még nem jó tervezés.
A valódi érték az év közbeni visszamérésben jelenik meg.
Hol térünk el a tervtől?
Mi okozza?
Magasabb lett a létszám?
Több lett a túlóra?
Gyorsabban emelkedett a bér?
Megváltozott a szervezeti struktúra?
Később vagy korábban töltöttünk be pozíciókat?
Nagyobb lett a fluktuáció?
Ha a tényadat és a terv külön rendszerből származik, a terv–tény elemzés előtt először egyeztetni kell a két adatmodellt.
Egy integrált környezetben ennek sokkal természetesebbnek kellene lennie.
A LOGA Etat párhuzamos terv–tény kimutatásokat és összehasonlításokat támogat, miközben maga a HR-platform egy közös adatbázison működik, és a HR-, bér- és időgazdálkodási adatok valós időben érhetők el.
Ez különösen fontos vezetői szempontból: a budget nem egy év elején lezárt dokumentum marad, hanem folyamatosan összevethető a tényleges működéssel.
Bérköltségtervezés és bértranszparencia egyre közelebb kerül egymáshoz
Első pillantásra két külön területnek tűnnek.
A bértranszparencia arról szól, hogyan tudjuk objektív szempontok alapján értelmezni és magyarázni a bérkülönbségeket.
A bérköltségtervezés pedig arról, mennyibe fog kerülni a vállalat személyi állománya.
A gyakorlatban azonban egyre erősebben összekapcsolódnak.
Ha a bértranszparencia-felkészülés során kiderül, hogy bizonyos munkaköri csoportokban korrekcióra van szükség, annak pénzügyi hatását tervezni kell.
Ha új bérsávokat vezetünk be, látni kell, milyen költséget jelent a jelenlegi munkavállalókat ezekhez közelíteni.
Ha a bérkülönbségeket munkaköri és kompetenciaszintekkel szeretnénk objektíven kezelni, a következő évek bérfejlesztési keretét is ehhez kell igazítani.
A bértranszparencia ezért nem kizárólag compliance projekt.
Budget-hatása van.
Minél korábban képes a vállalat ezt modellezni, annál kisebb az esélye annak, hogy a megfelelési felkészülés később váratlan bérköltségként jelenik meg.
Mit jelent mindez a CFO számára?
A HR hagyományosan főleg headcount információval érkezett a budgetfolyamatba.
Hány fő dolgozik jelenleg?
Hány új belépőt tervezünk?
Mekkora béremelési keretre van szükség?
Egy integráltabb modell ennél lényegesen többet tud adni.
A CFO azt is láthatja:
melyik munkaköri csoportban keletkezik a költség;
milyen tényleges bérkomponensekre épül;
mikor lép életbe egy változás;
milyen jövőbeli pozíciók vannak tervben;
hogyan módosítja a költséget egy másik forgatókönyv;
és hogyan alakul mindez a tényhez képest.
Ez már nem egyszerű HR-adatszolgáltatás.
Közös pénzügyi modellezés.
És mit jelent a HR számára?
A HR számára az előny éppen a másik oldalról jelenik meg.
Egy kompenzációs vagy létszámdöntésnél nemcsak azt látja, mi lenne szakmailag indokolt.
A pénzügyi hatást is hamarabb modellezheti.
Például:
Ha létrehozunk egy új senior munkaköri szintet, mekkora bérköltséggel járhat?
Ha egy kritikus szakértői csoportnál piaci korrekciót szeretnénk végrehajtani, mennyi az éves hatás?
Ha tíz üres pozícióból ötöt csak fél évvel később töltünk be, hogyan változik a budget?
Ez segíthet abban, hogy a HR javaslatai már eleve pénzügyi kontextussal kerüljenek a vezetőség elé.
A HR és CFO így nem a folyamat végén próbál két külön számot egyeztetni.
Ugyanazon forgatókönyvről beszélnek.
A real-time működés itt nem azt jelenti, hogy a budget másodpercenként változik
Fontos pontosan fogalmazni.
A bérköltségtervezés nem tőzsdei kereskedés. Nincs szükség arra, hogy a következő évi budget másodpercenként újraszámolódjon.
A real-time adat előnye itt az, hogy amikor friss forecastot vagy új szcenáriót készítünk, az alapként használt HR- és bértörzsadatok aktuálisak.
Nem egy három hete exportált dolgozói listából indulunk.
Nem kell először összevetni a HR-táblát az aktuális payrolllal.
A LOGA egyadatbázisos modelljében a HR-, bér- és időgazdálkodási adatok valós időben elérhetők a kapcsolódó modulok számára.
A tervezés így közelebb maradhat a tényleges működéshez.
A költséghely sem csak könyvelési adat
A vállalat vezetését rendszerint nem kizárólag a teljes bérköltség érdekli.
Hol keletkezik?
Mely szervezeti egységben?
Mely projekten?
Mely költségviselőn?
A LOGA Payroll modulja napra pontos költséghely-változás kezelését, valamint a bérköltség költséghelyre és költségviselőre történő százalékos vagy óraszám szerinti bontását is támogatja. Ez segíthet abban, hogy a személyi költség ne csak vállalati összesítésként jelenjen meg, hanem ahhoz a működési területhez kapcsolódjon, ahol ténylegesen keletkezik.
Ez projektalapú vagy több szervezeti egységgel működő vállalatoknál különösen fontos.
Egy munkavállaló költsége ugyanis nem feltétlenül egyetlen költséghelyhez kapcsolódik egész évben.
A jó bérköltségterv nem feltétlenül pontos – hanem magyarázható
Minden forecast téved.
A kérdés az, mennyire.
És még fontosabb: meg tudjuk-e mondani, miért?
Ha az éves bérköltség 4 százalékkal eltér a budgettől, a vezetés számára az a lényeges, hogy az eltérés visszafejthető legyen.
A béremelések miatt?
Több lett az FTE?
Magasabb volt a túlóra?
Előbb töltöttünk be pozíciókat?
Megváltoztak a járulékos költségek?
Egy jó tervezési rendszer ezért nem azt ígéri, hogy tökéletesen megjósolja a jövőt.
Azt teszi lehetővé, hogy a tervet és a valóságot ugyanazon logika mentén tudjuk összehasonlítani.
Ez hatalmas különbség.
Az AI később a szcenáriók értelmezésében is segíthet – de az alap itt is az adat
A mesterséges intelligencia a pénzügyi és HR-tervezésben is egyre nagyobb szerepet kaphat.
Segíthet nagy mennyiségű adat áttekintésében, trendek felismerésében vagy különböző forgatókönyvek értelmezésében.
De ugyanaz az alapelv érvényes, mint a korábbi AI-tartalmainknál.
Ha a bemeneti adat nem megbízható, a modell sem fog megbízható eredményt adni.
A bérköltségtervezésnél ezért különösen értékes, ha a kiindulópont nem egy kézzel épített, több rendszerből összemásolt adatállomány, hanem strukturált HR- és payrollkörnyezet.
Az AI itt következő réteg lehet.
Az adatarchitektúra azonban az alap.
A budgetfolyamat egyik legnagyobb problémája a verziók kezelése
Sok vállalatnál ismerős jelenség.
A problémát természetesen nem maga az Excel fájlnév jelenti, hanem az, hogy egy összetett budgetfolyamatban gyorsan sok külön verzió keletkezik.
HR küld egy módosítást.
Pénzügy átvezeti.
Vezetőség új szcenáriót kér.
Két pozíció későbbre tolódik.
Változik a béremelési keret.
Az eredeti modellből hamar öt párhuzamos változat lesz.
A strukturált szcenáriókezelés egyik előnye éppen az, hogy a különböző tervváltozatok nem véletlen fájlmásolatként, hanem összehasonlítható modellekként kezelhetők.
Ez nem csupán kényelmi funkció.
A budget governance minőségét is javítja.
A bérköltségtervezés valójában workforce planning
Ha kizárólag forintban nézzük, könnyű pénzügyi feladatként kezelni.
Valójában azonban a bérköltségterv leírja, milyen szervezetet szeretnénk működtetni.
Hány emberrel?
Milyen munkakörökben?
Milyen kompetenciaszinten?
Milyen kompenzációval?
Mikor lépnek be?
Mely pozíciók maradnak üresen?
Hol építünk új kapacitást?
Hol csökkentünk?
Ez már munkaerő-tervezés.
A HR és a pénzügy közös stratégiai feladata.
A legjobb budget nem a pénzügyé és nem a HR-é
Hanem a vállalaté.
Ha a HR egy külön headcount plant készít, a pénzügy külön bérköltség-budgetet, az operáció pedig egy harmadik kapacitástervet, akkor három részben helyes modell próbálja leírni ugyanazt a jövőt.
Az integrált tervezés célja ezek közelítése.
Nem azért, hogy mindenki ugyanazt a táblázatot használja.
Hanem hogy ugyanabból a szervezeti és béradatból induljanak ki.
Ezen a ponton a HR-technológia már nem adminisztrációs rendszer.
A vállalati tervezés infrastruktúrája.
CTA
Ha szeretné a bérköltségtervezést közelebb vinni a tényleges payroll- és HR-adatokhoz, illetve egyszerűbben kezelni a jövőbeli pozíciókat, tervváltozatokat és terv–tény összehasonlításokat, kérjen szakmai LOGA-bemutatót a Master Consulting csapatától.
A LOGA Etat modulja a munkavállalók tényleges bérkomponenseiből képes kiindulni, figyelembe veheti a változó és járulékos személyi költségeket, a jövőbeli és betöltetlen pozíciókat, valamint több terv- és tényváltozat összehasonlítását is támogatja.
A cél nem egy újabb budgettábla.
Hanem olyan bérköltségtervezés, amely ugyanabból a szervezeti valóságból indul ki, mint maga a HR és a payroll.